संदर्भ:
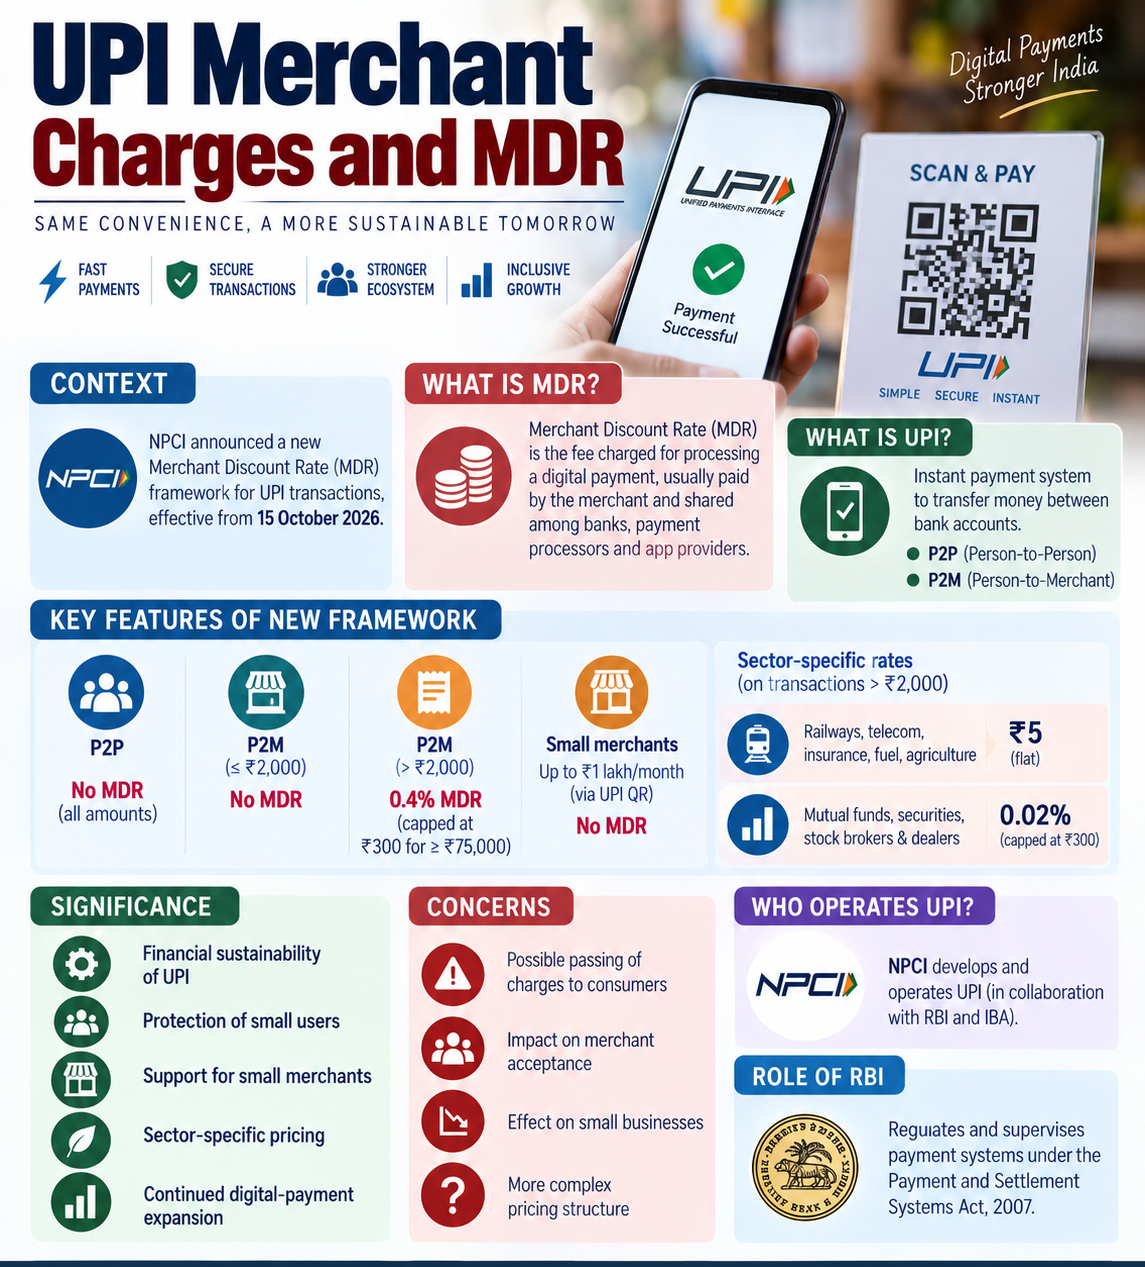
हाल ही में, भारतीय राष्ट्रीय भुगतान निगम (NPCI) ने UPI लेनदेन के लिए एक नया मर्चेंट डिस्काउंट रेट (MDR) ढांचा घोषित किया, जो 15 अक्टूबर 2026 से प्रभावी होगा।
MDR क्या है?
-
-
- मर्चेंट डिस्काउंट रेट (MDR) डिजिटल भुगतान को संसाधित करने के लिए लिया जाने वाला शुल्क है। इसका भुगतान सामान्यतः मर्चेंट द्वारा किया जाता है और इसे बैंकों, भुगतान प्रोसेसर और भुगतान-ऐप प्रदाताओं जैसे प्रतिभागियों के बीच साझा किया जाता है।
- UPI और RuPay डेबिट-कार्ड लेनदेन डिजिटल-भुगतान को अपनाने को बढ़ावा देने के लिए परंपरागत रूप से शून्य MDR पर संचालित होते रहे हैं।
- मर्चेंट डिस्काउंट रेट (MDR) डिजिटल भुगतान को संसाधित करने के लिए लिया जाने वाला शुल्क है। इसका भुगतान सामान्यतः मर्चेंट द्वारा किया जाता है और इसे बैंकों, भुगतान प्रोसेसर और भुगतान-ऐप प्रदाताओं जैसे प्रतिभागियों के बीच साझा किया जाता है।
-
नए ढांचे की प्रमुख विशेषताएँ:
-
-
- नया ढांचा व्यक्ति-से-व्यक्ति (P2P) UPI लेनदेन को पूरी तरह MDR से मुक्त रखता है, चाहे लेनदेन का मूल्य कुछ भी हो। ₹2,000 तक के व्यक्ति-से-मर्चेंट (P2M) लेनदेन भी निःशुल्क रहेंगे, जबकि ₹2,000 से अधिक के लेनदेन पर सामान्यतः 0.4% MDR लगेगा।
- ₹75,000 या उससे अधिक के लेनदेन के लिए MDR प्रति लेनदेन ₹300 तक सीमित होगा। UPI QR के माध्यम से प्रति माह ₹1 लाख तक प्राप्त करने वाले छोटे P2PM मर्चेंट अपने UPI लेनदेन पर MDR से मुक्त रहेंगे।
- ढांचा क्षेत्र-विशिष्ट दरों का भी प्रावधान करता है। रेलवे, दूरसंचार, बीमा, ईंधन और कृषि-इनपुट क्षेत्र ₹2,000 से अधिक के लेनदेन पर ₹5 का फ्लैट MDR भुगतान करेंगे, जबकि म्यूचुअल फंड, प्रतिभूतियाँ, स्टॉक ब्रोकर और डीलर 0.02% MDR, जो ₹300 तक सीमित होगा, आकर्षित करेंगे।
- सरकार ने बैंकों को यह सुनिश्चित करने की सलाह भी दी है कि मर्चेंट MDR की लागत ग्राहकों पर न डालें, जिससे UPI भुगतान पर अतिरिक्त शुल्क से उपभोक्ताओं की सुरक्षा हो सके।
- नया ढांचा व्यक्ति-से-व्यक्ति (P2P) UPI लेनदेन को पूरी तरह MDR से मुक्त रखता है, चाहे लेनदेन का मूल्य कुछ भी हो। ₹2,000 तक के व्यक्ति-से-मर्चेंट (P2M) लेनदेन भी निःशुल्क रहेंगे, जबकि ₹2,000 से अधिक के लेनदेन पर सामान्यतः 0.4% MDR लगेगा।
-
महत्व:
-
-
- UPI की वित्तीय स्थिरता: शून्य-MDR मॉडल ने बैंकों और भुगतान-सेवा प्रदाताओं की डिजिटल-भुगतान अवसंरचना के रखरखाव की बढ़ती लागत को वसूल करने की क्षमता को लेकर चिंताएँ पैदा की थीं। नया ढांचा पारिस्थितिकी तंत्र को अधिक वित्तीय रूप से टिकाऊ बनाने का प्रयास करता है।
- छोटे उपयोगकर्ताओं की सुरक्षा: P2P भुगतान और कम-मूल्य वाले मर्चेंट भुगतान निःशुल्क बने हुए हैं। इससे रोजमर्रा के उपयोगकर्ताओं और छोटे व्यवसायों को अतिरिक्त लेनदेन लागत से सुरक्षा मिलती है।
- छोटे मर्चेंट को समर्थन: छोटे P2PM मर्चेंट के लिए छूट स्ट्रीट वेंडरों और अनौपचारिक व्यवसायों को औपचारिक डिजिटल-भुगतान प्रणालियों को अपनाने के लिए प्रोत्साहित कर सकती है।
- क्षेत्र-विशिष्ट मूल्य निर्धारण: आवश्यक क्षेत्रों और वित्तीय-बाजार लेनदेन के लिए अलग-अलग दरें उनकी अलग-अलग लागत संरचनाओं और नीतिगत उद्देश्यों को मान्यता देती हैं।
- डिजिटल-भुगतान का निरंतर विस्तार: सरकार ने घोषणा की है कि MDR संग्रह का 5% छोटे मर्चेंट के बीच UPI को अपनाने को बढ़ावा देने के लिए एक समर्पित कोष में रखा जाएगा, विशेष रूप से व्यापक स्वीकृति का समर्थन करने के लिए।
- UPI की वित्तीय स्थिरता: शून्य-MDR मॉडल ने बैंकों और भुगतान-सेवा प्रदाताओं की डिजिटल-भुगतान अवसंरचना के रखरखाव की बढ़ती लागत को वसूल करने की क्षमता को लेकर चिंताएँ पैदा की थीं। नया ढांचा पारिस्थितिकी तंत्र को अधिक वित्तीय रूप से टिकाऊ बनाने का प्रयास करता है।
-
चिंताएँ:
-
-
- लागत को ग्राहकों पर डालने के विरुद्ध सलाह के बावजूद मर्चेंट अप्रत्यक्ष रूप से MDR की वसूली उपभोक्ताओं से करने का प्रयास कर सकते हैं।
- अतिरिक्त शुल्क कुछ क्षेत्रों में मर्चेंट द्वारा UPI की स्वीकृति को प्रभावित कर सकते हैं।
- छोटे व्यवसायों और डिजिटल-भुगतान को अपनाने पर दीर्घकालिक प्रभाव की निगरानी की आवश्यकता है।
- नई मूल्य निर्धारण संरचना पहले के सरल शून्य-लागत वाले UPI मॉडल की जटिलता को बढ़ाती है।
- लागत को ग्राहकों पर डालने के विरुद्ध सलाह के बावजूद मर्चेंट अप्रत्यक्ष रूप से MDR की वसूली उपभोक्ताओं से करने का प्रयास कर सकते हैं।
-
UPI क्या है?
-
-
- यूनिफाइड पेमेंट्स इंटरफेस (UPI) एक त्वरित भुगतान प्रणाली है जो उपयोगकर्ताओं को UPI ID, मोबाइल नंबर, QR कोड या अन्य पहचानकर्ताओं का उपयोग करके मोबाइल एप्लिकेशन के माध्यम से बैंक खातों के बीच धन हस्तांतरित करने में सक्षम बनाती है।
- यह दोनों प्रकार के भुगतान की सुविधा प्रदान करता है:
- व्यक्ति-से-व्यक्ति (P2P) भुगतान
- व्यक्ति-से-मर्चेंट (P2M) भुगतान
- व्यक्ति-से-व्यक्ति (P2P) भुगतान
- UPI भारत के डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) का एक प्रमुख घटक बन गया है।
- यूनिफाइड पेमेंट्स इंटरफेस (UPI) एक त्वरित भुगतान प्रणाली है जो उपयोगकर्ताओं को UPI ID, मोबाइल नंबर, QR कोड या अन्य पहचानकर्ताओं का उपयोग करके मोबाइल एप्लिकेशन के माध्यम से बैंक खातों के बीच धन हस्तांतरित करने में सक्षम बनाती है।
-
UPI का संचालन कौन करता है?
UPI को भारतीय राष्ट्रीय भुगतान निगम (NPCI) ने भारतीय रिजर्व बैंक (RBI) और भारतीय बैंक संघ के सहयोग से विकसित किया था।
NPCI की भूमिका:
NPCI UPI प्लेटफॉर्म का संचालन करता है और तकनीकी अवसंरचना प्रदान करता है, जिसके माध्यम से भाग लेने वाले बैंक और भुगतान एप्लिकेशन लेनदेन को संसाधित करते हैं।
यह:
-
-
- UPI नेटवर्क का प्रबंधन करता है
- परिचालन और तकनीकी मानक निर्धारित करता है
- बैंकों और भुगतान ऐप्स के बीच अंतर-संचालनीयता की सुविधा प्रदान करता है
- लेनदेन रूटिंग और निपटान तंत्र सुनिश्चित करता है
- UPI नेटवर्क का प्रबंधन करता है
-
RBI की भूमिका:
-
-
- RBI भारत का केंद्रीय बैंकिंग और भुगतान-प्रणाली नियामक है।
- भुगतान और निपटान प्रणाली अधिनियम, 2007 के तहत, RBI भारत में भुगतान प्रणालियों को विनियमित और पर्यवेक्षित करता है। यह डिजिटल भुगतान के लिए व्यापक नियामक ढांचा प्रदान करता है, जबकि NPCI RBI की निगरानी में UPI अवसंरचना का संचालन करता है।
- इस प्रकार, NPCI UPI का संचालन करता है, जबकि RBI भुगतान पारिस्थितिकी तंत्र को विनियमित करता है।
- RBI भारत का केंद्रीय बैंकिंग और भुगतान-प्रणाली नियामक है।
-
निष्कर्ष:
नया MDR ढांचा किफायती डिजिटल भुगतान और UPI पारिस्थितिकी तंत्र की वित्तीय स्थिरता के बीच संतुलन बनाने का एक प्रयास है। P2P भुगतान, कम-मूल्य वाले लेनदेन और छोटे मर्चेंट को बड़े पैमाने पर MDR ढांचे से बाहर रखकर, भारत अपनी विस्तारित अवसंरचना को बनाए रखने के लिए एक राजस्व तंत्र तैयार करते हुए UPI की एक व्यापक डिजिटल-भुगतान मंच के रूप में भूमिका को बनाए रखना चाहता है।