संदर्भ:
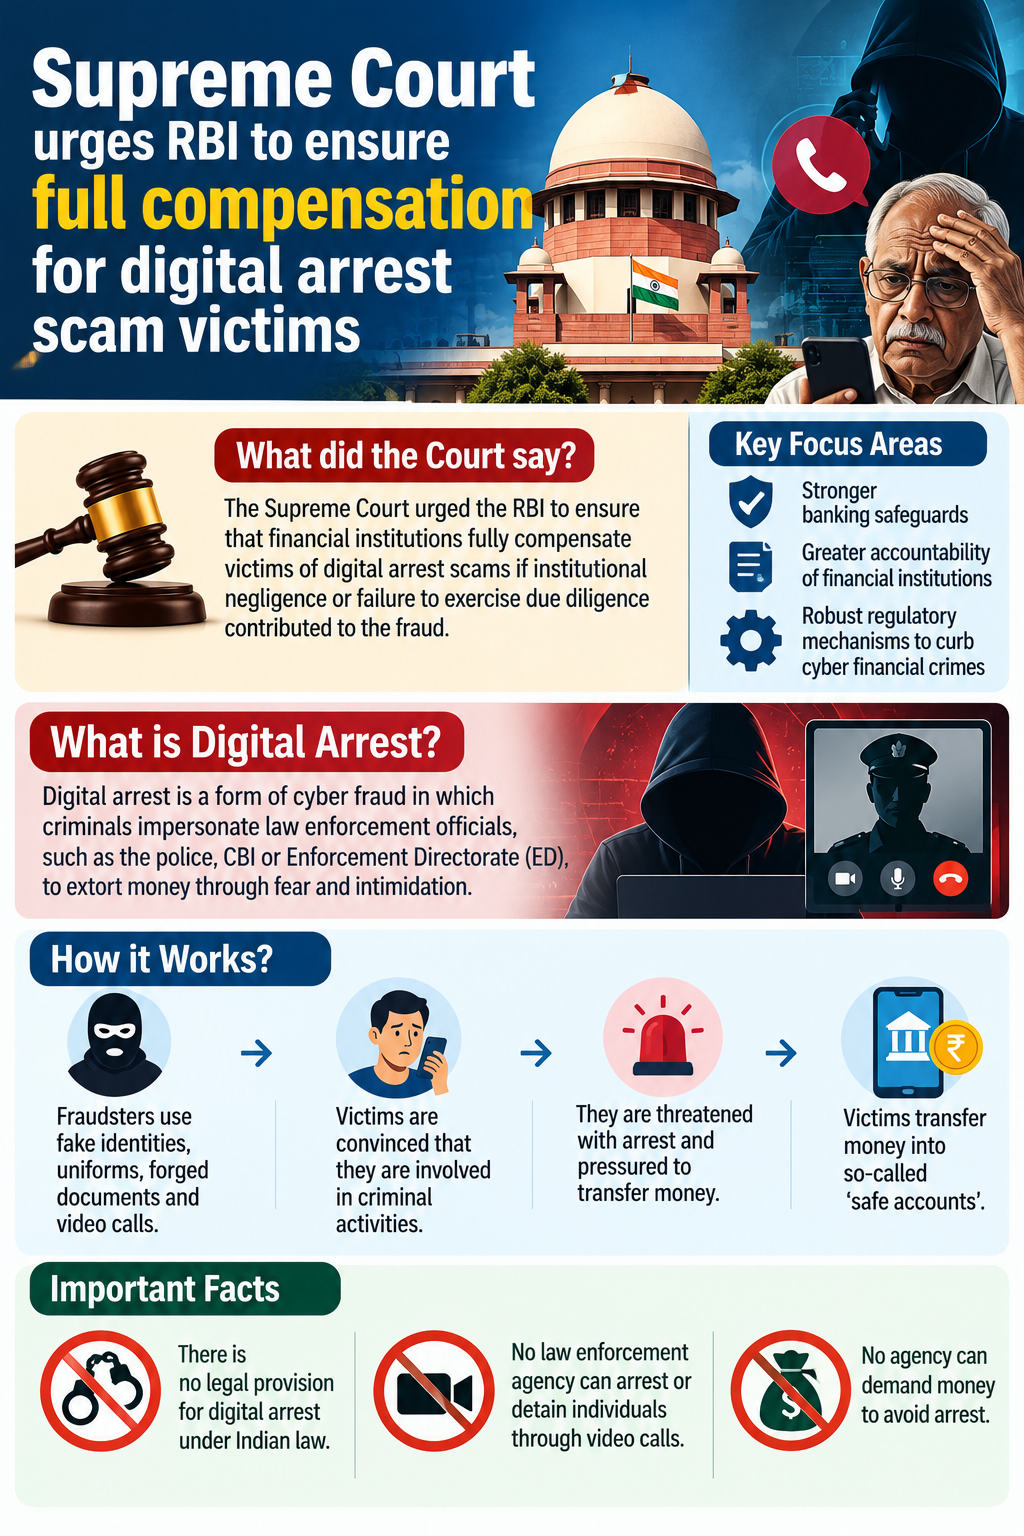
हाल ही में, 2026 में, सुप्रीम कोर्ट ने भारतीय रिजर्व बैंक (RBI) से यह सुनिश्चित करने को कहा है कि यदि संस्थागत लापरवाही या उचित सावधानी बरतने में विफलता के कारण डिजिटल अरेस्ट धोखाधड़ी हुई है, तो वित्तीय संस्थान पीड़ितों को पूरी तरह मुआवजा देंगी। न्यायालय ने बढ़ते साइबर वित्तीय अपराधों से निपटने के लिए बैंकिंग सुरक्षा उपायों, जवाबदेही और नियामक तंत्र को मजबूत करने की आवश्यकता पर जोर दिया।
डिजिटल अरेस्ट क्या है?
-
-
- डिजिटल अरेस्ट साइबर धोखाधड़ी का एक रूप है, जिसमें अपराधी पुलिस, सीबीआई या प्रवर्तन निदेशालय (ED) जैसे कानून प्रवर्तन अधिकारियों का रूप धारण कर भय और धमकी के माध्यम से लोगों से धन की उगाही करते हैं।
- धोखेबाज नकली पहचान, वर्दी, जाली दस्तावेजों और वीडियो कॉल का उपयोग करके पीड़ितों को यह विश्वास दिलाते हैं कि वे किसी आपराधिक गतिविधि में शामिल हैं।
- पीड़ितों को गिरफ्तारी की धमकी दी जाती है और तथाकथित सुरक्षित खातों (Safe Accounts) में धन हस्तांतरित करने के लिए मजबूर किया जाता है।
- भारतीय कानून में डिजिटल अरेस्ट का कोई कानूनी प्रावधान नहीं है। कोई भी कानून प्रवर्तन एजेंसी वीडियो कॉल के माध्यम से किसी व्यक्ति को गिरफ्तार या हिरासत में नहीं ले सकती और न ही गिरफ्तारी से बचने के लिए धन की मांग कर सकती है।
- डिजिटल अरेस्ट साइबर धोखाधड़ी का एक रूप है, जिसमें अपराधी पुलिस, सीबीआई या प्रवर्तन निदेशालय (ED) जैसे कानून प्रवर्तन अधिकारियों का रूप धारण कर भय और धमकी के माध्यम से लोगों से धन की उगाही करते हैं।
-
सुप्रीम कोर्ट की प्रमुख टिप्पणियाँ:
भारत के मुख्य न्यायाधीश (CJI) सूर्यकांत की अध्यक्षता वाली पीठ ने कई महत्त्वपूर्ण टिप्पणियाँ कीं:
-
-
- वित्तीय जवाबदेही (Financial Accountability): यदि उचित सावधानी बरतने में विफलता के कारण साइबर धोखाधड़ी होती है, तो बैंकों और वित्तीय संस्थानों को पीड़ितों को पूरा मुआवजा देना चाहिए।
- संदिग्ध लेन-देन (Suspicious Transactions): बैंकों को ऐसे असामान्य लेन-देन की पहचान करनी चाहिए, जो ग्राहकों के सामान्य लेन-देन के पैटर्न से अलग हों। सत्यापन के लिए ऐसे लेन-देन को अस्थायी रूप से रोक दिया जाना चाहिए।
- स्वचालित अलर्ट (Automated Alerts): संदिग्ध लेन-देन होने पर पुलिस अधिकारियों को स्वचालित अलर्ट भेजे जाने चाहिए।
- भौतिक सत्यापन (Physical Verification): संदिग्ध लेन-देन की वास्तविकता और प्रामाणिकता सुनिश्चित करने के लिए उचित भौतिक सत्यापन किया जाना चाहिए।
- नियामक निगरानी (Regulatory Oversight): न्यायालय ने प्रस्तावित RBI (KYC) संशोधन निर्देश, 2026 की समीक्षा करने की आवश्यकता पर विचार किया।
- राज्यों की जवाबदेही (State Accountability): राज्यों को डिजिटल अरेस्ट के मामलों में दर्ज FIR, जांच और अभियोजन से संबंधित जानकारी उपलब्ध कराने का निर्देश दिया गया।
- वित्तीय जवाबदेही (Financial Accountability): यदि उचित सावधानी बरतने में विफलता के कारण साइबर धोखाधड़ी होती है, तो बैंकों और वित्तीय संस्थानों को पीड़ितों को पूरा मुआवजा देना चाहिए।
-
डिजिटल अरेस्ट धोखाधड़ी का पैमाना:
-
-
- चालू वर्ष के दौरान डिजिटल अरेस्ट धोखाधड़ी के कारण कथित तौर पर ₹800 करोड़ से अधिक का नुकसान हुआ।
- पिछले वर्ष इस प्रकार की धोखाधड़ी से लगभग ₹3,000 करोड़ का नुकसान हुआ था।
- सरकार के अनुसार, पिछले वर्ष की तुलना में डिजिटल अरेस्ट के मामलों में 50% की कमी आई है।
- धनराशि की वापसी के लिए 11 लाख से अधिक अनुरोध प्राप्त हुए हैं।
- चालू वर्ष के दौरान डिजिटल अरेस्ट धोखाधड़ी के कारण कथित तौर पर ₹800 करोड़ से अधिक का नुकसान हुआ।
-
संस्थागत एवं कानूनी उपाय:
|
संस्थान/तंत्र |
भूमिका |
|
भारतीय साइबर अपराध समन्वय केंद्र (I4C) |
साइबर अपराधों की रोकथाम और उनसे निपटने के प्रयासों में समन्वय स्थापित करना। |
|
RBI |
वित्तीय संस्थानों और बैंकिंग सुरक्षा उपायों का विनियमन करना। |
|
CERT-In |
साइबर सुरक्षा संबंधी घटनाओं पर प्रतिक्रिया देना। |
|
हेल्पलाइन 1930 |
वित्तीय साइबर धोखाधड़ी की शिकायत दर्ज करना। |
|
राष्ट्रीय साइबर अपराध पोर्टल (National Cyber Crime Portal) |
ऑनलाइन साइबर अपराध की शिकायत दर्ज करने की सुविधा प्रदान करना। |
प्रमुख चुनौतियाँ:
-
-
- नागरिकों में डिजिटल और साइबर सुरक्षा संबंधी जागरूकता की कमी।
- गिरफ्तारी के भय के माध्यम से मनोवैज्ञानिक दबाव और हेरफेर।
- चोरी की गई धनराशि के हस्तांतरण के लिए म्यूल बैंक खातों (Mule Bank Accounts) का दुरुपयोग।
- संस्थागत जवाबदेही की कमजोरी और धनराशि की वापसी में देरी।
- सीमा पार सक्रिय साइबर अपराध नेटवर्क और उनकी बढ़ती तकनीकी दक्षता।
- नागरिकों में डिजिटल और साइबर सुरक्षा संबंधी जागरूकता की कमी।
-
आगे की राह:
-
-
- RBI के नियमों को मजबूत करना और मुआवजे के लिए स्पष्ट तंत्र स्थापित करना।
- संदिग्ध वित्तीय लेन-देन की पहचान के लिए AI-आधारित प्रणालियों का उपयोग करना।
- KYC सत्यापन और म्यूल बैंक खातों की निगरानी को बेहतर बनाना।
- बैंकों, पुलिस और डिजिटल प्लेटफॉर्म के बीच समन्वय को मजबूत करना।
- शैक्षणिक संस्थानों और सामुदायिक कार्यक्रमों के माध्यम से साइबर जागरूकता को बढ़ावा देना।
- सीमा पार साइबर अपराधों से निपटने के लिए अंतरराष्ट्रीय सहयोग को बढ़ाना।
- RBI के नियमों को मजबूत करना और मुआवजे के लिए स्पष्ट तंत्र स्थापित करना।
-
निष्कर्ष:
डिजिटल अरेस्ट भारत के डिजिटल परिवर्तन और वित्तीय सुरक्षा के समक्ष एक गंभीर चुनौती है। सुप्रीम कोर्ट का हस्तक्षेप इस बात को रेखांकित करता है कि साइबर सुरक्षा केवल नागरिकों की जिम्मेदारी नहीं हो सकती। वित्तीय संस्थानों, नियामक प्राधिकरणों और डिजिटल प्लेटफॉर्म को भी अपनी जवाबदेही साझा करनी होगी। एक सुरक्षित और विश्वसनीय डिजिटल अर्थव्यवस्था के निर्माण के लिए तकनीकी सुरक्षा उपायों, प्रभावी विनियमन, संस्थागत जवाबदेही और जन-जागरूकता का समन्वय आवश्यक है।