संदर्भ:
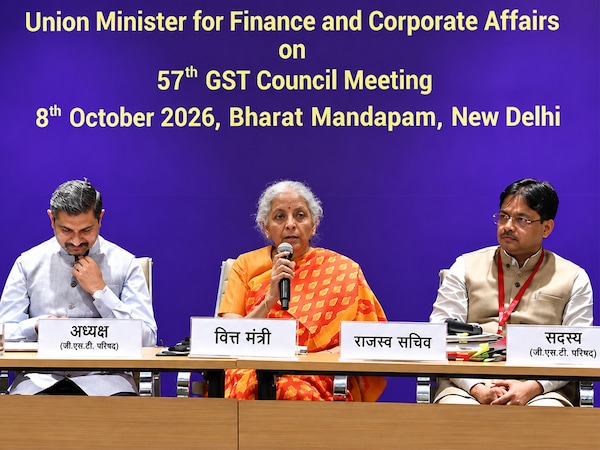
8 अक्टूबर 2026 को आयोजित वस्तु एवं सेवा कर (जीएसटी) परिषद की 57वीं बैठक में कर अनुपालन को सरल बनाने, रिफंड में तेजी लाने और आपराधिक दंड को कम करने के लिए प्रमुख प्रक्रियात्मक सुधारों की सिफारिश की गई। इन प्रस्तावों का उद्देश्य कारोबार करने में आसानी को बढ़ावा देना और विश्वास-आधारित कर प्रशासन स्थापित करना है।
पृष्ठभूमि:
-
-
- वस्तु एवं सेवा कर (GST) को 101वें संविधान संशोधन अधिनियम, 2016 के माध्यम से 1 जुलाई 2017 को लागू किया गया था। यह गंतव्य-आधारित, मूल्य-वर्धित अप्रत्यक्ष कर है, जिसने केंद्र और राज्यों के कई अप्रत्यक्ष करों को अपने अंतर्गत समाहित कर लिया।
- CGST: केंद्रीय वस्तु एवं सेवा कर।
- SGST: राज्य वस्तु एवं सेवा कर।
- IGST: एकीकृत वस्तु एवं सेवा कर, जो सामान्यतः अंतरराज्यीय आपूर्ति और आयात पर लागू होता है।
- CGST: केंद्रीय वस्तु एवं सेवा कर।
- संविधान के अनुच्छेद 279A के तहत स्थापित जीएसटी परिषद, जीएसटी दरों, छूट, मॉडल कानूनों और अन्य महत्त्वपूर्ण नीतिगत उपायों की सिफारिश करती है।
- वस्तु एवं सेवा कर (GST) को 101वें संविधान संशोधन अधिनियम, 2016 के माध्यम से 1 जुलाई 2017 को लागू किया गया था। यह गंतव्य-आधारित, मूल्य-वर्धित अप्रत्यक्ष कर है, जिसने केंद्र और राज्यों के कई अप्रत्यक्ष करों को अपने अंतर्गत समाहित कर लिया।
-
सुधारों की प्रमुख विशेषताएँ:
-
-
- जीएसटी रिफंड में तेजी
- रिफंड की पावती या कमी संबंधी ज्ञापन जारी करने की अवधि को 15 दिनों से घटाकर 10 दिन किया जाएगा।
- इलेक्ट्रॉनिक कैश लेजर में उपलब्ध अतिरिक्त राशि के लिए पात्र रिफंड दावों का स्वचालित रूप से निपटारा किया जाएगा।
- शून्य-दर वाली आपूर्ति और प्रतिलोम शुल्क संरचना (Inverted Duty Structure) के अंतर्गत पात्र रिफंड का 90% हिस्सा प्रणाली-आधारित जोखिम आकलन के आधार पर स्वतः अनंतिम रूप से स्वीकृत किया जाएगा।
- पात्र रिफंड दावों के लिए स्वचालन को बढ़ावा दिया जाएगा और कागजी कार्यवाही कम की जाएगी।
- रिफंड की पावती या कमी संबंधी ज्ञापन जारी करने की अवधि को 15 दिनों से घटाकर 10 दिन किया जाएगा।
- गिरफ्तारी संबंधी प्रावधानों को हटाना
- परिषद ने जीएसटी कानून के तहत गिरफ्तारी संबंधी प्रावधानों को हटाने की सिफारिश की।
- अभियोजन के लिए मौद्रिक सीमा को ₹1 करोड़ से बढ़ाकर ₹5 करोड़ करने का प्रस्ताव है।
- धारा 125 के तहत सामान्य अधिकतम जुर्माने को ₹25,000 से घटाकर ₹10,000 करने का प्रस्ताव है।
- दंड संबंधी प्रावधानों को तर्कसंगत बनाया जाएगा और न्यायिक विवेकाधिकार को अधिक महत्त्व दिया जाएगा।
- परिषद ने जीएसटी कानून के तहत गिरफ्तारी संबंधी प्रावधानों को हटाने की सिफारिश की।
- इनपुट टैक्स क्रेडिट (ITC) का विस्तार
- परिषद ने निर्धारित शर्तों और कार्यान्वयन तिथियों के अधीन, प्रतिलोम शुल्क संरचना सहित निर्दिष्ट इनपुट सेवाओं और पूंजीगत वस्तुओं के लिए इनपुट टैक्स क्रेडिट (ITC) तथा रिफंड की पात्रता का विस्तार करने की सिफारिश की।
- परिषद ने निर्धारित शर्तों और कार्यान्वयन तिथियों के अधीन, प्रतिलोम शुल्क संरचना सहित निर्दिष्ट इनपुट सेवाओं और पूंजीगत वस्तुओं के लिए इनपुट टैक्स क्रेडिट (ITC) तथा रिफंड की पात्रता का विस्तार करने की सिफारिश की।
- माल की आवाजाही को आसान बनाना
- पारगमन के दौरान माल की जाँच और उसे रोकने की प्रक्रिया विशिष्ट खुफिया जानकारी तथा कम-से-कम संयुक्त आयुक्त (Joint Commissioner) स्तर के अधिकारी की अनुमति के आधार पर करने का प्रस्ताव है। इसके साथ ही, पारगमन वाले राज्यों में अनावश्यक जाँच को रोकने के लिए सुरक्षा उपाय भी किए जाएंगे।
- पारगमन के दौरान माल की जाँच और उसे रोकने की प्रक्रिया विशिष्ट खुफिया जानकारी तथा कम-से-कम संयुक्त आयुक्त (Joint Commissioner) स्तर के अधिकारी की अनुमति के आधार पर करने का प्रस्ताव है। इसके साथ ही, पारगमन वाले राज्यों में अनावश्यक जाँच को रोकने के लिए सुरक्षा उपाय भी किए जाएंगे।
- जीएसटी रिफंड में तेजी
-
महत्त्व:
-
-
- इन सुधारों से सूक्ष्म, लघु और मध्यम उद्यमों (MSMEs) को प्रशासनिक बोझ कम होने और कार्यशील पूंजी तक पहुँच बेहतर होने के रूप में लाभ मिल सकता है। रिफंड में तेजी से निर्यातकों को सहायता मिलेगी, जबकि सरल प्रक्रियाएँ स्वैच्छिक कर अनुपालन को प्रोत्साहित कर सकती हैं।
- गिरफ्तारी संबंधी प्रावधानों को हटाने और अभियोजन प्रक्रिया को तर्कसंगत बनाने से करदाताओं का विश्वास भी मजबूत हो सकता है। इससे अनुपातहीन प्रवर्तन कार्रवाई का भय कम करने और भारत के कारोबारी माहौल को बेहतर बनाने में मदद मिल सकती है।
- इन सुधारों से सूक्ष्म, लघु और मध्यम उद्यमों (MSMEs) को प्रशासनिक बोझ कम होने और कार्यशील पूंजी तक पहुँच बेहतर होने के रूप में लाभ मिल सकता है। रिफंड में तेजी से निर्यातकों को सहायता मिलेगी, जबकि सरल प्रक्रियाएँ स्वैच्छिक कर अनुपालन को प्रोत्साहित कर सकती हैं।
-
चुनौतियाँ:
प्रवर्तन नियमों में ढील देने से जानबूझकर की जाने वाली कर चोरी, फर्जी चालान या धोखाधड़ीपूर्ण ITC दावों के विरुद्ध कार्रवाई कमजोर नहीं होनी चाहिए। स्वचालित रिफंड प्रणालियों के लिए मजबूत डेटा सुरक्षा, सटीक जोखिम आकलन और प्रभावी शिकायत निवारण व्यवस्था आवश्यक है। स्पष्ट कानूनी संशोधन और कार्यान्वयन संबंधी दिशा-निर्देश भी महत्त्वपूर्ण हैं।
संवैधानिक पहलू:
-
-
- अनुच्छेद 265: कानून के प्राधिकार के बिना कोई कर न तो लगाया जाएगा और न ही वसूल किया जाएगा।
- अनुच्छेद 279A: जीएसटी परिषद के गठन और जीएसटी से संबंधित उपायों की सिफारिश करने में उसकी भूमिका का प्रावधान करता है।
- धारा 69, CGST अधिनियम: मौजूदा कानूनी व्यवस्था के तहत निर्धारित परिस्थितियों में गिरफ्तारी की शक्ति से संबंधित है। परिषद ने संबंधित गिरफ्तारी प्रावधानों को हटाने की सिफारिश की है।
- धारा 132, CGST अधिनियम: जीएसटी से संबंधित निर्दिष्ट अपराधों और उनके दंड से संबंधित है। प्रस्तावित सुधारों का उद्देश्य आपराधिक दायित्व और अभियोजन की सीमाओं को तर्कसंगत बनाना है।
- अनुच्छेद 265: कानून के प्राधिकार के बिना कोई कर न तो लगाया जाएगा और न ही वसूल किया जाएगा।
-
निष्कर्ष:
प्रस्तावित जीएसटी सुधार सरल, तेज और विश्वास-आधारित कर प्रशासन की दिशा में बदलाव को दर्शाते हैं। इनकी सफलता इस बात पर निर्भर करेगी कि करदाताओं के अधिकारों और कारोबार करने में आसानी के बीच संतुलन बनाए रखते हुए सार्वजनिक राजस्व की सुरक्षा तथा कर चोरी की रोकथाम कैसे सुनिश्चित की जाती है।